„Wechsle bloß nicht in die PKV, im Alter frisst dich der Beitrag auf!“ Fast jeder, der über einen Wechsel nachdenkt, hört diesen Satz von Bekannten. Doch stimmt das überhaupt? Wir räumen auf mit Vorurteilen und zeigen dir die echten Fakten.
Warum Beiträge steigen, und warum das auch in der GKV passiert
Ja, die Beiträge im Gesundheitswesen steigen. Das liegt an der Inflation, dem medizinischen Fortschritt und der demografischen Alterung der Bevölkerung. Wichtig ist jedoch: Dieser Trend betrifft beide Systeme. Die gesetzliche Krankenversicherung (GKV) erhöht regelmäßig ihre Zusatzbeiträge und verschiebt die Beitragsbemessungsgrenze nach oben, wodurch Gutverdiener jedes Jahr mehr zahlen, oft bei gleichzeitig schrumpfenden Leistungen.
Die eingebauten Bremsen der PKV für das Alter
Der Gesetzgeber hat strenge Schutzschilde etabliert, damit der PKV-Beitrag im Alter stabil bleibt. Die drei wichtigsten Säulen sind:
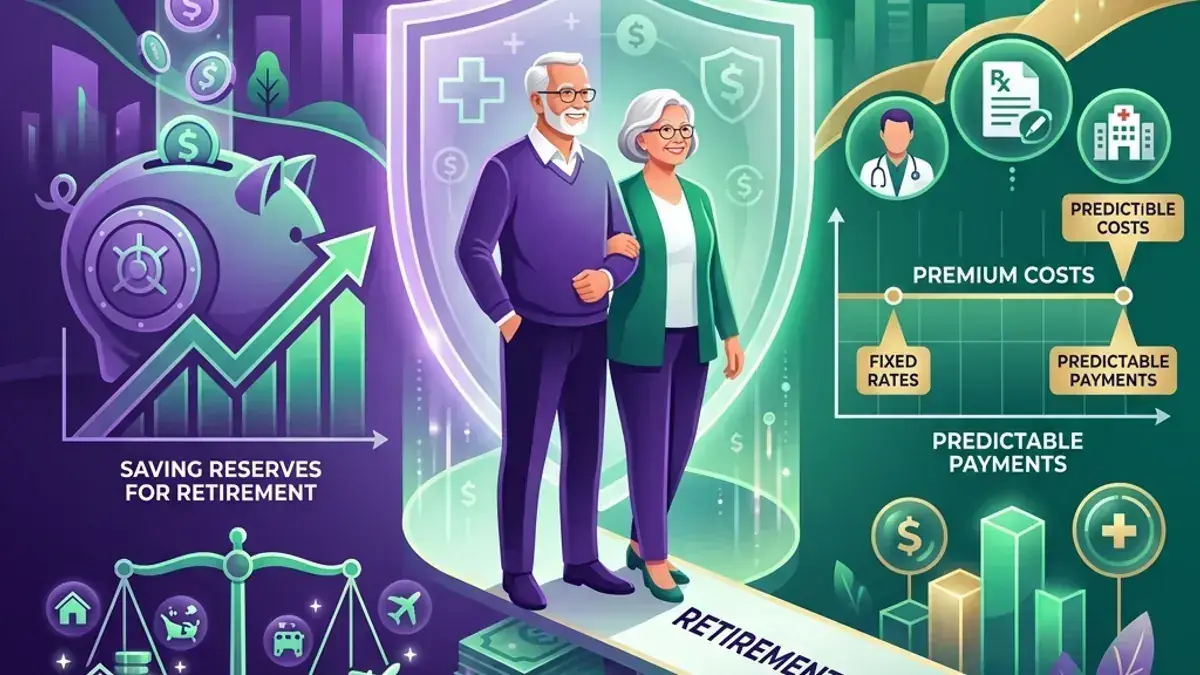
- Altersrückstellungen: In jungen Jahren zahlst du in einer guten PKV mehr ein, als du an Kosten verursachst. Dieses überschüssige Geld wird von den Versicherern verzinslich angelegt (aktuell über 300 Milliarden Euro in ganz Deutschland). Ab dem 65. Lebensjahr wird dieser Puffer genutzt, um Beitragssteigerungen aufzufangen.
- Der gesetzliche 10 %-Zuschlag: Bis zum 60. Lebensjahr zahlen PKV-Mitglieder einen gesetzlich vorgeschriebenen Sparzuschlag von 10 %. Dieser Zuschlag fällt ab dem 60. Lebensjahr komplett weg, was den Beitrag senkt. Die angesparten Gelder werden ab dem 65. Lebensjahr beitragsmindernd eingesetzt.
- Wegfall des Krankentagegelds: Sobald du in den Ruhestand gehst, brauchst du keine Lohnersatzleistung mehr. Der Tarifbestandteil „Krankentagegeld“ fällt komplett weg, was deinen Beitrag oft um 10 % bis 15 % reduziert.
Zusätzliche Entlastungs-Hebel im Ruhestand
Neben den internen Schutzmechanismen gibt es weitere aktive Möglichkeiten, den Beitrag im Ruhestand drastisch zu senken:
- Zuschuss der Rentenversicherung: Auch Privatversicherte Rentner erhalten auf Antrag einen Zuschuss zu ihrer Krankenversicherung von der Deutschen Rentenversicherung, genau wie gesetzlich versicherte Rentner. Er entspricht dem halben allgemeinen Beitragssatz zuzüglich des halben durchschnittlichen Zusatzbeitrags (2026 rund 8,75 % deiner gesetzlichen Rente) und ist auf die Hälfte deines tatsächlichen PKV-Beitrags begrenzt.
- Tarifwechsel nach § 204 VVG: Du hast das gesetzliche Recht, jederzeit innerhalb deiner Versicherung in einen anderen, neueren Tarif mit gleichen Leistungen zu wechseln. Die angesparten Altersrückstellungen nimmst du komplett mit. Das spart oft 20 % bis 40 % Beitrag bei identischem Schutz.
- Beitragsentlastungstarife (BEA): Du kannst in jungen Jahren steuerlich gefördert einen Entlastungstarif vereinbaren, der deinen Beitrag ab dem 65. Lebensjahr garantiert um einen festgelegten Betrag (z.B. 200 €) absenkt.
Wichtig: Die Wahl des richtigen Versicherers
Die Stabilität im Alter entscheidet sich am Tag des Abschlusses. Wer billige Locktarife von finanzschwachen Gesellschaften wählt, wird im Alter bestraft. Als freier Versicherungsmakler analysiere ich für dich die Kennzahlen der Versicherer (z.B. Nettoverzinsung, Eigenkapitalquote und RfB-Zuführungsquote) auf Herz und Nieren.
Planung schlägt Panik
Die PKV wird im Alter nicht automatisch unbezahlbar. Wer in eine solide Gesellschaft mit ausreichend Altersrückstellungen einsteigt und die Ersparnis gegenüber der GKV in jungen Jahren klug investiert (z.B. in ETFs), blickt dem Ruhestand völlig entspannt entgegen.
Checkliste: So bleibt deine PKV im Alter bezahlbar
- Kennzahlen prüfen: Nur Gesellschaften mit starken Bilanzwerten wählen.
- GKV-Ersparnis anlegen: Beitragsdifferenz zur GKV in ETFs für das Alter ansparen.
- Tarifwechsel nutzen: Regelmäßig prüfen, ob ein Wechsel nach § 204 VVG sinnvoll ist.